Aviso. Este guia explica regras gerais da comercialização de grãos em linguagem simples e aponta onde cada regra está escrita. Ele não é parecer jurídico nem consultoria tributária e não substitui um advogado nem um contador. Cada negócio tem detalhes que mudam a resposta: antes de assinar, cobrar, romper um contrato ou fechar o líquido de um cliente, consulte um profissional de sua confiança. Nenhum trecho deste livro é recomendação de investimento.
Os números de capítulo e de seção citados no texto são os do livro completo.
18.1 Três famílias de tributo e as sete perguntas
As regras deste capítulo são as gerais, na versão em vigor em outubro de 2026. O caso concreto depende de quem vende, de quem compra, do produto, do estado e da data, e a palavra final é sempre do contador e da nota fiscal. O papel do corretor é saber de onde vem cada desconto para não prometer ao produtor um líquido que não vai acontecer.
Na venda de soja e milho aparecem três famílias de cobrança, e misturar uma com a outra estraga a conta do líquido. A primeira é do produtor e sai da receita da venda: a contribuição previdenciária, que o mercado ainda chama de Funrural, o RAT e o SENAR. A segunda é da circulação da mercadoria: o ICMS, que é do estado, e, nos estados que condicionam o adiamento do ICMS a um fundo, a contribuição por tonelada, como o FUNDERSUL e o FUNDEMS em Mato Grosso do Sul e o FETHAB em Mato Grosso. PIS e Cofins também estão nessa família, mas quase nunca aparecem na nota do produtor. A terceira família é a do corretor, que paga imposto sobre a comissão; ela é assunto do capítulo 19.
A Figura 18.1 mostra aonde o capítulo chega: a venda de 8.000 sacas de soja do Exemplo 18.1, do valor contratado ao líquido do produtor, com as três famílias à vista. O SENAR, de R$ 1.751,20, é o degrau mais fino.
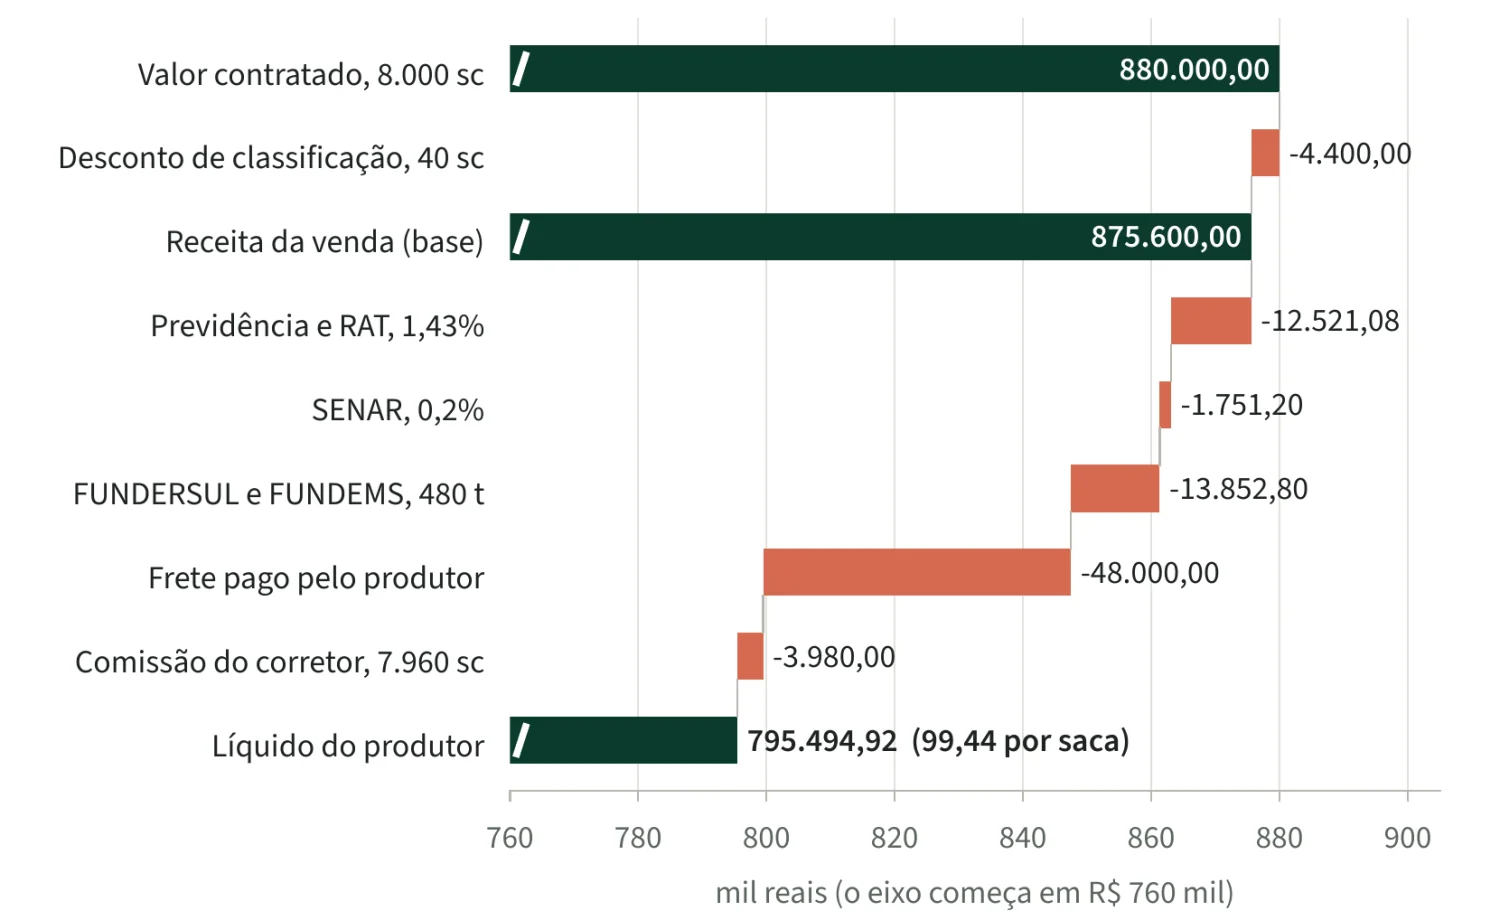
Nota: o eixo horizontal começa em R$ 760 mil; as barras verdes de total estão cortadas no início, marcado com um traço branco. Preço, volume, frete e comissão são de exemplo. Fonte: elaboração do autor; alíquotas de BRASIL (2022b; 2026j), fundo de MATO GROSSO DO SUL (1999a; 1999b; 2026). Contas do Exemplo 18.1. Acesso em: 25 out. 2026.
Antes de passar um líquido, o corretor responde sete perguntas. Cada resposta muda pelo menos uma linha da conta:
- Quem vende: produtor pessoa física, segurado especial ou pessoa jurídica? Optou por contribuir sobre a folha de salários?
- Quem compra: empresa, cooperativa, trading, outro produtor ou comprador no exterior?
- Que produto: soja ou milho? O fundo estadual e o PIS e a Cofins mudam com o produto.
- De onde para onde: venda dentro do estado, para outro estado ou para exportação?
- Que modalidade de preço: fixo, a fixar, entrega futura ou troca por insumo?
- Quem paga o frete e quem paga a comissão?
- Em que data sai a nota? Vale a alíquota em vigor nessa data, e o valor do fundo também muda com ela.
18.2 Funrural, RAT e SENAR: alíquota e base
O nome Funrural vem do Fundo de Assistência ao Trabalhador Rural, criado em 1971 e financiado por uma contribuição de 2% sobre o valor comercial dos produtos rurais (BRASIL, 1971). O fundo não existe mais; o nome ficou. O que o comprador desconta hoje é a contribuição previdenciária do produtor sobre a receita bruta da venda, que substitui a contribuição patronal sobre a folha dos empregados: a do produtor pessoa física e a do segurado especial estão no art. 25 da Lei 8.212/1991 (BRASIL, 1991), e a da pessoa jurídica, no art. 25 da Lei 8.870/1994 (BRASIL, 1994a). Junto vêm o RAT, que financia os benefícios de acidente do trabalho, e o SENAR, o Serviço Nacional de Aprendizagem Rural, de 0,2% para a pessoa física (Lei 9.528/1997, art. 6º) (BRASIL, 1997b) e de 0,25% para a pessoa jurídica.
A lei separa três perfis de produtor. A pessoa física que explora área maior que 4 módulos fiscais, ou área menor com empregados ou prepostos, é contribuinte individual. O segurado especial trabalha em regime de economia familiar em área de até 4 módulos fiscais (Lei 8.212/1991, art. 12, V, "a", e VII). A pessoa jurídica é a empresa que se dedica à produção rural. O perfil vem antes de qualquer conta, porque cada um tem alíquota e regra de recolhimento próprias.
As alíquotas mudaram em 1º de abril de 2026. A Lei Complementar 224/2025 cortou 10% dos benefícios tributários federais e mandou somar 10% às alíquotas dos regimes que trocam a contribuição da folha pela da receita (art. 4º, § 4º, VI) (BRASIL, 2025b). A Receita Federal entendeu que a contribuição do produtor está nesse grupo: a pessoa física passou de 1,2% para 1,32% de previdência e de 0,1% para 0,11% de RAT; a pessoa jurídica, de 1,7% para 1,87% e de 0,1% para 0,11%. O segurado especial ficou fora (BRASIL, 2026k, item 32). O eSocial passou a calcular os valores novos a partir da competência de abril de 2026 (BRASIL, 2026f), e a Instrução Normativa RFB 2.321/2026 atualizou a tabela oficial (BRASIL, 2026j). O SENAR não mudou. A Tabela 18.1 reúne o resultado.
| Perfil do produtor | Previd. | RAT | SENAR | Total | Até 31/3 | Quem recolhe |
|---|---|---|---|---|---|---|
| Pessoa física | 1,32 | 0,11 | 0,20 | 1,63 | 1,50 | o comprador |
| Segurado especial | 1,20 | 0,10 | 0,20 | 1,50 | 1,50 | o comprador |
| Pessoa física com opção pela folha | 0,00 | 0,00 | 0,20 | 0,20 | 0,20 | o comprador |
| Pessoa jurídica | 1,87 | 0,11 | 0,25 | 2,23 | 2,05 | a própria empresa |
| Pessoa jurídica com opção pela folha | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | não há |
| Pessoa física, venda para exportação | 0,00 | 0,00 | 0,20 | 0,20 | 0,20 | a trading, ou o produtor na venda direta |
Nota: na pessoa física e no segurado especial, "o comprador" vale quando quem compra é empresa ou cooperativa no Brasil; nos demais casos, ver a Figura 18.2. A coluna "Até 31/3" traz o total que valia até 31/3/2026. Fonte: elaborada pelo autor com base em BRASIL (1991; 1994a; 1997b; 2022b; 2026j; 2026k), Lei 8.212/1991, art. 25; Lei 8.870/1994, art. 25; Lei 9.528/1997, art. 6º; IN RFB 2.110/2022, arts. 148, 156 e 159 e Anexo IV, na redação da IN RFB 2.321/2026. Acesso em: 25 out. 2026.
A contribuição da pessoa física também passou pelo Supremo Tribunal Federal. Em 15 de outubro de 2026, o STF concluiu a ADI 4395: a cobrança sobre a receita do empregador rural pessoa física e a retenção pelo comprador foram julgadas inconstitucionais só para o período anterior a 1º/1/2018; a partir da Lei 13.606/2018, valem. O tribunal não modulou os efeitos naquela sessão (STF, 2026). Para a venda de 2026, nada muda: o comprador retém.
18.2.1 A base de cálculo
A contribuição incide sobre a receita bruta da venda, que a Receita define como o valor recebido ou creditado ao produtor (IN RFB 2.110/2022, art. 151, § 1º) (BRASIL, 2022b). Quatro situações do dia a dia mexem nessa base.
A primeira é a classificação. O desconto que reduz o peso aceito pelo comprador reduz a receita e, com ela, a base (o capítulo 15 trata de como esse desconto é calculado). Já o frete e a comissão que o próprio produtor paga são despesas dele: saem do líquido, mas não da receita da venda.
A segunda é o preço a fixar, definido depois da entrega. Nele, a contribuição é devida nas datas e nas proporções dos pagamentos (art. 151, III, "b"). Se o produtor fixa metade em março e metade em junho, a retenção acompanha cada pagamento. O capítulo 11 trata da mecânica da fixação.
A terceira é a venda para entrega futura. O fato que faz nascer a contribuição é a emissão da nota fiscal, mesmo que o comprador tenha adiantado dinheiro antes (art. 147, § 5º). O adiantamento não sofre a retenção; a nota, sim.
A quarta é a troca. Grão dado em pagamento de insumo, permutado ou usado para compensar dívida entra na base pelo preço de mercado do dia e do lugar em que o fato acontece (art. 151, III, e § 4º, IV). Pagar o fornecedor com soja não livra a soja da contribuição.
18.3 A opção pela folha e quem recolhe
O produtor pessoa física e a pessoa jurídica podem escolher contribuir sobre a folha de salários, como as outras empresas, em vez de contribuir sobre a receita da venda. A escolha é feita pagando a contribuição da folha de janeiro, ou da primeira competência da atividade, e vale para o ano inteiro, sem volta (Lei 8.212/1991, art. 25, § 13; Lei 8.870/1994, art. 25, § 7º). Ela alcança todos os imóveis do produtor (IN RFB 2.110/2022, art. 156, § 3º).
Na venda, a opção muda o desconto. A pessoa física que optou pela folha deixa de sofrer a retenção da previdência e do RAT, mas continua pagando o SENAR de 0,2% sobre a venda; a pessoa jurídica que optou passa também o SENAR para a folha e não paga nada sobre a venda (IN RFB 2.110/2022, Anexo IV, nota 7). Para o comprador não reter, a pessoa física entrega a ele uma declaração de que contribui sobre a folha, no modelo do Anexo VII da instrução normativa (art. 156, § 4º, e art. 159, § 11).
Quem optou pela folha não ficou livre de contribuir: paga sobre os salários dos empregados. A escolha compara, para o ano todo, 1,43% da receita (ou 1,98% na pessoa jurídica) com a contribuição sobre a folha, e depende do tamanho da folha, da receita prevista e do preço. É conta para o contador, feita antes de janeiro.
Quem recolhe depende de quem vende e de quem compra. Quando o produtor pessoa física ou o segurado especial vende para empresa ou cooperativa, o comprador fica no lugar dele perante a Receita: desconta a contribuição do pagamento e recolhe até o dia 20 do mês seguinte (Lei 8.212/1991, art. 30, III e IV). É a sub-rogação. O desconto se presume feito: se o comprador esquecer de descontar, a conta é dele (IN RFB 2.110/2022, art. 159, § 8º). A pessoa jurídica recolhe ela mesma, e o comprador deve exigir a prova do CNPJ; sem ela, presume-se que comprou de pessoa física e fica responsável pela retenção (art. 159, §§ 4º e 5º). O produtor pessoa física recolhe por conta própria quando vende no exterior, no varejo ao consumidor, a outro produtor pessoa física ou a segurado especial (Lei 8.212/1991, art. 30, X). A Figura 18.2 resume o caminho.
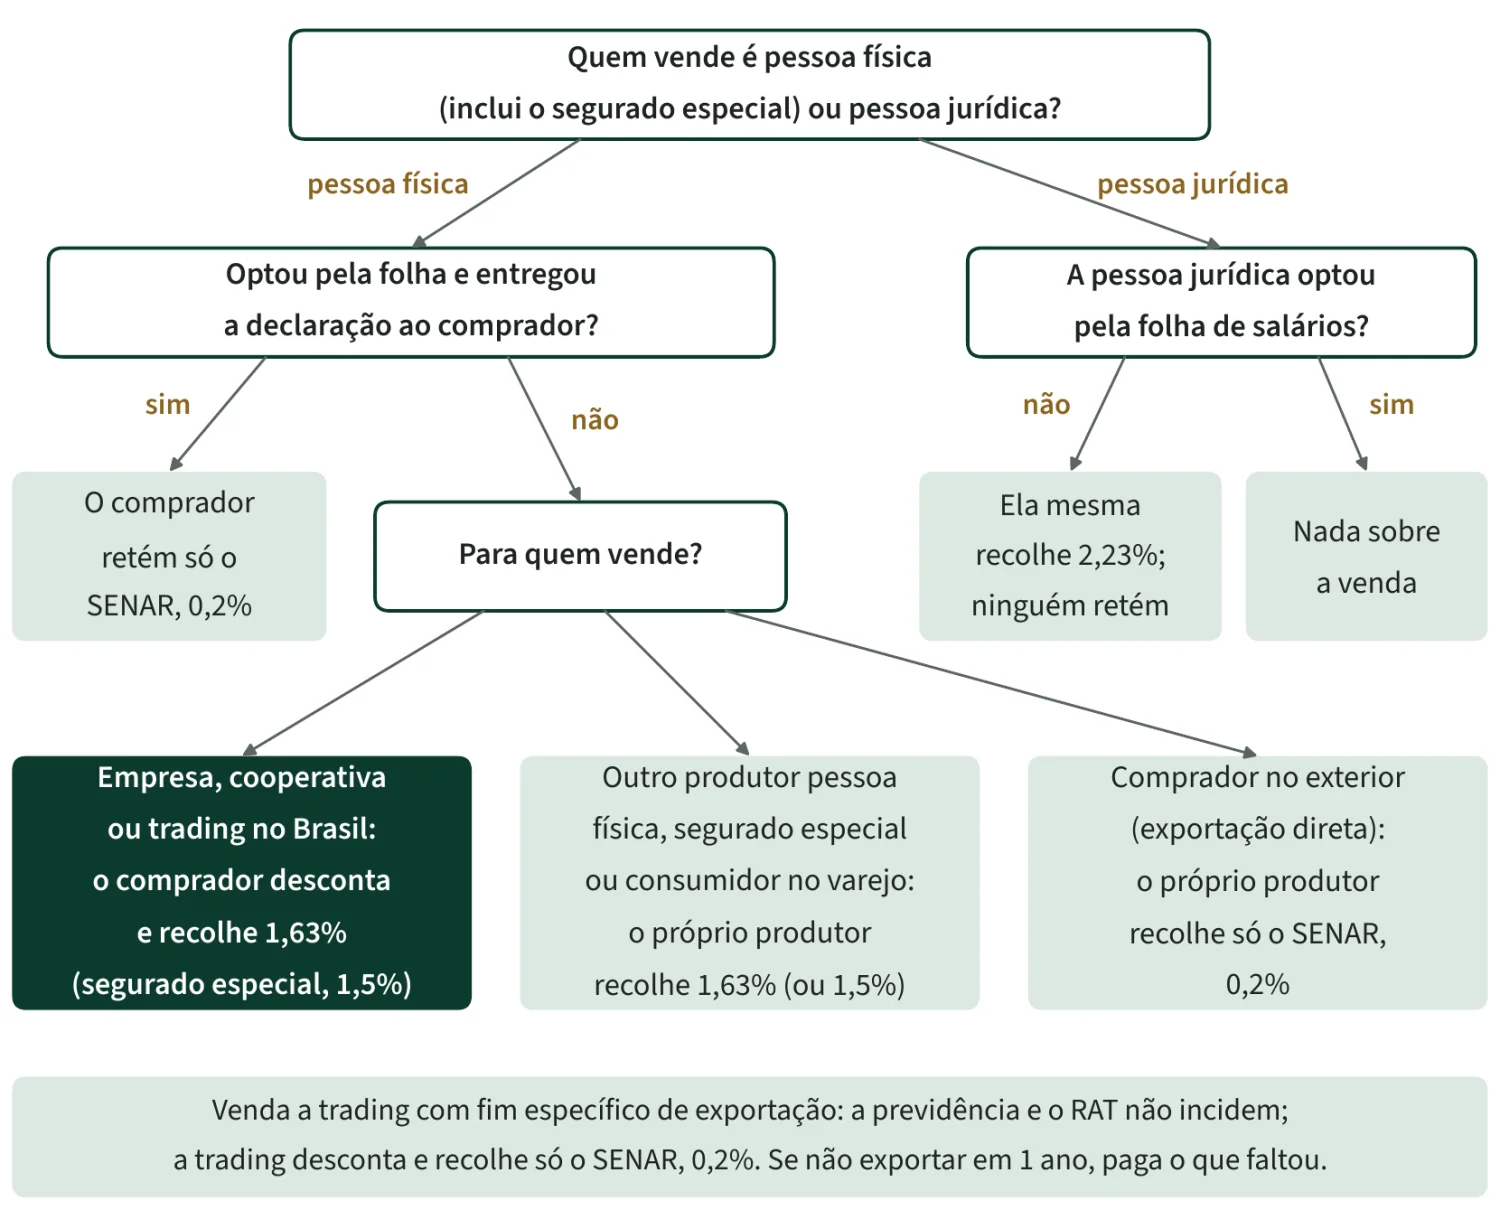
Nota: 1,63% é o total da pessoa física (previdência 1,32%, RAT 0,11% e SENAR 0,2%); o segurado especial paga 1,5%; a pessoa jurídica, 2,23%. O prazo de 1 ano da trading conta do depósito em entreposto (IN RFB 2.110/2022, art. 150). Fonte: elaborada pelo autor com base em BRASIL (1991; 2022b), Lei 8.212/1991, art. 30, III, IV e X, e IN RFB 2.110/2022, arts. 148, 150, 156 e 159. Acesso em: 25 out. 2026.
A exportação tem regra própria. As contribuições sociais não incidem sobre receitas de exportação (Constituição, art. 149, § 2º, I) (BRASIL, 1988c), e o Supremo decidiu, no Tema 674, que a imunidade vale também para a venda a trading ou comercial exportadora, a chamada exportação indireta (STF, 2020). Na prática, a previdência e o RAT saem da conta, mas o SENAR continua devido (IN RFB 2.110/2022, art. 148, parágrafo único). A trading que compra de pessoa física com fim específico de exportação tem 1 ano para exportar; se não exportar, paga o que o produtor deixou de pagar (art. 150).
18.4 ICMS: diferimento, alíquota interestadual e exportação
O ICMS é o imposto estadual sobre a circulação da mercadoria. Na venda de grão, três ideias resolvem quase tudo.
A primeira é o diferimento. Na venda do produtor dentro do próprio estado, o estado adia o lançamento e o pagamento do ICMS para uma etapa seguinte da cadeia, e quem compra passa a responder pelo imposto quando a mercadoria sai do estado ou chega ao consumidor. No Paraná, por exemplo, a soja e o milho em grão estão na lista do diferimento (RICMS/PR, Anexo VIII, art. 31, itens 53 e 71), que se encerra na saída para consumidor final, para outro estado ou para o exterior (art. 30) (PARANÁ, 2017). Em Mato Grosso do Sul e em Mato Grosso, o diferimento depende do pagamento de um fundo, assunto da próxima seção.
A segunda é a alíquota interestadual. Na venda para outro estado, a regra geral é de 12%; nas saídas do Sul e do Sudeste para o Norte, o Nordeste, o Centro-Oeste e o Espírito Santo, é de 7% (Resolução do Senado Federal 22/1989) (BRASIL, 1989). Quem vende de Mato Grosso do Sul, que fica no Centro-Oeste, sai a 12% para qualquer estado. O milho destinado a produtor, cooperativa ou fábrica de ração e o farelo de soja para alimentação animal têm a base do ICMS interestadual reduzida em 30% até 31/12/2027 (Convênio ICMS 100/1997, cláusula segunda, prorrogado pelo Convênio ICMS 79/2025) (CONFAZ, 1997; 2025): os 12% viram 8,4% efetivos, e os 7%, 4,9%. Na venda interestadual, o imposto sai destacado na nota, e o preço combinado precisa dizer se é com ou sem ICMS.
A terceira é a exportação. O ICMS não incide sobre mercadoria destinada ao exterior (Constituição, art. 155, § 2º, X, "a"), nem sobre a saída com fim específico de exportação para comercial exportadora, trading ou armazém alfandegado (Lei Complementar 87/1996, art. 3º, II e parágrafo único) (BRASIL, 1996a). O nome certo é não incidência: chamar de isenção está errado. A Tabela 18.2 junta as situações.
| Operação | O que acontece | Alíquota |
|---|---|---|
| Venda do produtor dentro do estado (PR, MS e MT) | diferimento: o imposto passa para uma etapa seguinte; em MS e MT, com fundo | não paga na saída |
| Venda dentro de MS sem optar pelo fundo | o produtor paga o imposto à vista | 17% |
| Para outro estado, saindo do Centro-Oeste, do Norte ou do Nordeste | imposto destacado na nota | 12% |
| Do Sul ou do Sudeste para o Norte, o Nordeste, o Centro-Oeste ou o Espírito Santo | imposto destacado na nota | 7% |
| Do Sul ou do Sudeste para o Sul ou o Sudeste, menos o Espírito Santo | imposto destacado na nota | 12% |
| Milho para ração e farelo de soja para alimentação animal, para outro estado | base reduzida em 30% até 31/12/2027 | 8,4% ou 4,9% |
| Exportação ou venda com fim específico de exportação | não incidência | 0% |
Nota: regra geral; benefícios, pautas e regimes especiais de cada estado mudam o resultado. A alíquota de 17% em MS é a interna geral (Lei MS 1.810/1997, art. 41, III, "a"). Fonte: elaborada pelo autor com base em BRASIL (1988c; 1989; 1996a), CONFAZ (1997; 2025), MATO GROSSO DO SUL (1997; 1999a) e PARANÁ (2017). Acesso em: 25 out. 2026.
Este capítulo é um dos 23 do Guia do Corretor de Grãos, versão completa, com 320 páginas.
Baixe o guia completo grátis18.5 Fundos estaduais e a conta inteira
Alguns estados cobram uma contribuição por tonelada como condição para o diferimento do ICMS. Ela não é ICMS, não sai em percentual do preço e muda de valor com a unidade fiscal do estado.
Em Mato Grosso do Sul, na venda interna de soja, milho e outros grãos pelo produtor, o diferimento do ICMS depende do pagamento da contribuição ao FUNDERSUL, o fundo de desenvolvimento do sistema rodoviário do estado (Decreto MS 9.542/1999, art. 6º) (MATO GROSSO DO SUL, 1999a). O produtor faz a opção na própria nota, indicando na natureza da operação que ela é alcançada pelo diferimento (art. 6º, § 2º). Com a opção, o comprador fica responsável pelo recolhimento (art. 8º, II); sem ela, o produtor paga o ICMS à vista, pela alíquota interna de 17% (art. 8º, I; Lei MS 1.810/1997, art. 41, III, "a") (MATO GROSSO DO SUL, 1997). Na venda de R$ 875.600,00 do Exemplo 18.1, adiante, o ICMS à vista daria R$ 148.852,00, mais de dez vezes o fundo.
O valor sai em percentual da UFERMS, a unidade fiscal do estado, por tonelada: 52% na soja e 26% no milho, somando o FUNDERSUL e o FUNDEMS, o fundo das culturas de milho e soja (Lei MS 1.963/1999, tabela, na redação da Lei 5.434/2019) (MATO GROSSO DO SUL, 1999b; 2019). Desses totais, 49,2% e 24,6% vão para o FUNDERSUL (Decreto 9.542/1999, art. 7º), e 2,8% e 1,4%, para o FUNDEMS (Decreto MS 13.114/2011, art. 4º) (MATO GROSSO DO SUL, 2011). A UFERMS muda todo mês, e vale a da data da nota do produtor (Decreto 9.542/1999, art. 7º, parágrafo único). Em outubro de 2026 ela é de R$ 55,50; em janeiro de 2026 era de R$ 52,93 (MATO GROSSO DO SUL, 2026). Com isso, a soja pagou R$ 27,52 por tonelada em janeiro e paga R$ 28,86 em outubro, ou R$ 1,73 por saca.
| Estado | Produto | Composição, por tonelada | R$/t | R$/sc |
|---|---|---|---|---|
| MS | Soja | FUNDERSUL 49,2% + FUNDEMS 2,8% = 52% da UFERMS | 28,86 | 1,73 |
| Milho | FUNDERSUL 24,6% + FUNDEMS 1,4% = 26% da UFERMS | 14,43 | 0,87 | |
| MT | Soja | FETHAB 10% + adicional 10% + entidades 1,15% = 21,15% da UPF/MT | 51,50 | 3,09 |
| Milho | FETHAB 6% da UPF/MT, só para fora do estado e na exportação | 14,61 | 0,88 | |
| GO | Soja e milho | FUNDEINFRA encerrado em 31/12/2025 | 0,00 | 0,00 |
Nota: UFERMS de outubro de 2026, R$ 55,50; UPF/MT de janeiro de 2025, R$ 243,49, usada em 2026. Em MS, o fundo incide na venda interna com diferimento; em MT, a soja paga também na venda para outro estado e na exportação. Valor por saca = valor por tonelada × 0,06, arredondado. Fonte: elaborada pelo autor com base em MATO GROSSO DO SUL (1999a; 1999b; 2011; 2019; 2026), MATO GROSSO (2000; 2024; 2026) e GOIÁS (2026). Acesso em: 25 out. 2026.
Em Mato Grosso, o diferimento do ICMS na venda interna de soja depende da contribuição ao FETHAB, o fundo estadual de transporte e habitação, e às entidades da cadeia produtiva (Lei MT 7.263/2000, art. 7º) (MATO GROSSO, 2000). Na soja, são 10% da UPF/MT por tonelada para o FETHAB, mais um adicional de 10% que vale até 31/12/2026 (art. 7º-D-1) e 1,15% para as entidades da cadeia (art. 7º, § 1º, I e II-A). Diferente de Mato Grosso do Sul, a soja de Mato Grosso paga o fundo também na venda para outro estado e na exportação, inclusive por trading (arts. 7º-C-1 e 7º-D). O milho paga 6% da UPF/MT por tonelada, só na saída para outro estado e na exportação (art. 7º, § 1º-A, III). Em 2026, a UPF/MT usada no FETHAB é a de janeiro de 2025, de R$ 243,49, porque a Lei MT 13.357/2026 estendeu a regra de 2025 até o fim de 2026 (MATO GROSSO, 2024; 2026; CNA, 2026b).
Em Goiás, a contribuição ao FUNDEINFRA, cobrada sobre soja, milho e outros produtos como condição de benefícios do ICMS, teve os efeitos encerrados em 31/12/2025 pela Lei estadual 24.133/2026 (GOIÁS, 2026). No Paraná, o diferimento da soja e do milho não depende de fundo (PARANÁ, 2017). A Tabela 18.3 resume os valores. A reforma tributária não acaba com esses fundos de uma vez: o capítulo 19 mostra que os estados podem trocá-los por contribuições próprias, que vão até 2043.
Com todas as peças na mesa, dá para montar a conta inteira. O Exemplo 18.1 é a venda que serve de referência para o resto do capítulo.
O perfil do produtor muda o líquido. O Exemplo 18.2 repete a venda trocando só o perfil; fundo, frete e comissão continuam iguais e somam R$ 65.832,80.
O estado muda a conta tanto quanto o perfil, e a exportação muda as duas famílias de tributo ao mesmo tempo. O Exemplo 18.3 leva a mesma venda para Mato Grosso.
18.6 PIS e Cofins na cadeia
PIS e Cofins incidem sobre a receita das empresas, e a venda do produtor pessoa física não leva essas contribuições; tanto que a indústria que compra dele pode tomar um crédito presumido sobre a compra (Lei 10.925/2004, art. 8º) (BRASIL, 2004a). Na soja em grão, a incidência fica suspensa também na venda feita por empresa (Lei 12.865/2013, art. 29), e quem industrializa toma crédito presumido sobre a venda do óleo e do farelo; esse crédito não vale para a simples revenda nem para a comercial exportadora (art. 31, § 7º) (BRASIL, 2013a). No milho, a venda da cerealista para empresa do lucro real pode sair com suspensão (Lei 10.925/2004, art. 9º, I, e § 1º, I). Na exportação, as duas contribuições não incidem (Constituição, art. 149, § 2º, I). Desde 1º/4/2026, os créditos presumidos dessas leis ficaram limitados a 90% do valor original (Lei Complementar 224/2025, art. 4º, § 4º, IV).
Para o corretor, PIS e Cofins quase nunca aparecem como desconto do produtor; aparecem no custo de quem compra e revende. Em 2027 as duas acabam e entra a CBS, assunto do capítulo 19.
18.7 Nota do produtor e contranota
O produtor rural deixou o talão de papel e passou à nota fiscal eletrônica: desde 3/2/2025 nas vendas para outro estado e nas vendas internas de quem faturou mais de R$ 360 mil em 2023 ou 2024, e desde 5/1/2026 para todos (Ajuste SINIEF 10/2022, cláusula primeira, na redação do Ajuste SINIEF 27/2024) (CONFAZ, 2022). O estado pode antecipar esses prazos; o Paraná exigiu a nota eletrônica nas operações internas desde 1º/5/2024 (PARANÁ, 2024).
Quando o peso real só se conhece na balança e na classificação do comprador, o comprador emite uma nota de entrada, a contranota, com o peso correto, referenciando a nota do produtor. A Secretaria da Fazenda do Paraná respondeu em consulta que o produtor pode emitir a nota sem preço quando o preço vai ser fixado depois, e que a contranota só é obrigatória quando a nota do produtor não retrata a operação com exatidão (PARANÁ, 2024). A nota de entrada também serve de prova do destino da produção para a contribuição previdenciária (IN RFB 2.110/2022, art. 159, § 3º). O romaneio da balança, tratado no capítulo 16, é o documento que o corretor usa para conferir a contranota.
Antes de cobrar a comissão, o corretor confere a nota com oito perguntas:
- Emitente e destinatário estão certos, com CPF ou CNPJ e inscrição estadual? Produtor pessoa jurídica comprovou o CNPJ ao comprador (art. 159, § 4º)?
- Produto, quantidade e preço batem com a Confirmação de Negócio? O peso da nota bate com o da contranota?
- A natureza da operação e o código fiscal da operação (CFOP) fazem sentido? 5.101 é venda de produção própria dentro do estado; 6.101, para outro estado; 5.501 e 6.501, remessa com fim específico de exportação (CONFAZ, 2024).
- O diferimento está indicado quando é o caso? Em MS, é assim que o produtor opta pelo FUNDERSUL.
- Se o produtor pessoa física optou pela folha, a declaração foi entregue ao comprador? Se não optou, o demonstrativo de pagamento mostra a retenção de 1,63% (1,5% no segurado especial)?
- No preço a fixar, a nota saiu sem preço, onde o estado permite, e a retenção acompanha cada pagamento?
- Na venda para entrega futura, a retenção saiu na nota, e não no adiantamento?
- Para 2027, o produtor pessoa física já providenciou o CNPJ que a CBS e o IBS vão exigir (capítulo 19)?
18.8 Imposto de renda do produtor, o básico
O imposto de renda não aparece na nota, mas explica por que o produtor discute a data do pagamento. Na pessoa física, o resultado da atividade rural é a diferença entre as receitas recebidas e as despesas pagas no ano, ou seja, conta pelo caixa (Lei 8.023/1990, art. 4º) (BRASIL, 1990). O produtor pode optar por tributar como resultado 20% da receita bruta (art. 5º), e o prejuízo de um ano pode ser compensado nos anos seguintes (art. 14), desde que ele mantenha o livro Caixa; sem a escrituração, perde o direito à compensação (Instrução Normativa SRF 83/2001, art. 13) (BRASIL, 2001e).
A data em que a receita entra no imposto segue o dinheiro. O adiantamento de venda para entrega futura é receita no mês da entrega do produto; na venda com preço ligado à bolsa, a diferença apurada no fechamento entra no mês em que é recebida; na venda a prazo, cada parcela entra quando é recebida (Regulamento do Imposto de Renda, art. 54, §§ 2º a 4º) (BRASIL, 2018a). Uma venda de dezembro paga em janeiro cai no ano seguinte.
O produtor com receita bruta da atividade rural acima de R$ 4,8 milhões no ano entrega o Livro Caixa Digital do Produtor Rural (LCDPR) com a declaração (IN SRF 83/2001, art. 23-A). A pessoa jurídica rural segue as regras gerais do imposto das empresas, que estão fora do alcance deste guia. Em todos os casos, a escolha entre resultado real e 20% da receita, e o planejamento das datas de venda, são conversa do produtor com o contador.
18.9 Síntese do capítulo
- Antes de passar um líquido, o corretor separa as três famílias de cobrança e responde as sete perguntas da seção 18.1.
- Desde 1º/4/2026, a contribuição sobre a venda é de 1,63% na pessoa física, 2,23% na pessoa jurídica, que recolhe ela mesma, e 1,5% no segurado especial; quem optou pela folha paga só o SENAR de 0,2% (pessoa física) ou nada (pessoa jurídica).
- A base é a receita recebida: a classificação reduz a base, o frete e a comissão não; no a fixar, a contribuição acompanha os pagamentos, e na entrega futura nasce com a nota.
- Na venda interna, o ICMS do grão fica diferido; para outro estado, 12% saindo do Centro-Oeste; na exportação, não incide. Em MS e MT, o diferimento custa um fundo por tonelada: R$ 1,73 e R$ 3,09 por saca de soja em outubro de 2026.
- Com as regras de 2026, as 8.000 sacas de soja vendidas a R$ 110,00 em Dourados deixam R$ 795.494,92 ao produtor, ou R$ 99,44 por saca.
- Na nota, o corretor confere CPF ou CNPJ, quantidade, CFOP, diferimento, regime do Funrural e contranota. Onde a resposta depende do caso, ela é do contador.
Referências do capítulo
- BRASIL. Lei Complementar nº 11, de 25 de maio de 1971. Brasília, DF: Presidência da República, 1971. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp11.htm. Acesso em: 25 out. 2026.
- BRASIL. [Constituição (1988)]. Constituição da República Federativa do Brasil de 1988. Brasília, DF: Presidência da República, 1988c. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm. Acesso em: 25 out. 2026.
- BRASIL. Senado Federal. Resolução nº 22, de 19 de maio de 1989. Estabelece alíquotas do ICMS nas operações e prestações interestaduais. Brasília, DF: Senado Federal, 1989. Disponível em: https://legis.senado.leg.br/norma/586152/publicacao/15646891. Acesso em: 25 out. 2026.
- BRASIL. Lei nº 8.023, de 12 de abril de 1990. Brasília, DF: Presidência da República, 1990. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l8023.htm. Acesso em: 25 out. 2026.
- BRASIL. Lei nº 8.212, de 24 de julho de 1991. Dispõe sobre a organização da Seguridade Social, institui Plano de Custeio, e dá outras providências. Brasília, DF: Presidência da República, 1991. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l8212cons.htm. Acesso em: 25 out. 2026.
- BRASIL. Lei nº 8.870, de 15 de abril de 1994. Brasília, DF: Presidência da República, 1994a. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l8870.htm. Acesso em: 25 out. 2026.
- BRASIL. Lei Complementar nº 87, de 13 de setembro de 1996. Brasília, DF: Presidência da República, 1996a. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp87.htm. Acesso em: 25 out. 2026.
- BRASIL. Lei nº 9.528, de 10 de dezembro de 1997. Brasília, DF: Presidência da República, 1997b. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l9528.htm. Acesso em: 25 out. 2026.
- BRASIL. Ministério da Fazenda. Secretaria da Receita Federal. Instrução Normativa SRF nº 83, de 11 de outubro de 2001. Brasília, DF: SRF, 2001e. Disponível em: https://normasinternet2.receita.fazenda.gov.br/#/consulta/externa/14387. Acesso em: 25 out. 2026.
- BRASIL. Lei nº 10.925, de 23 de julho de 2004. Brasília, DF: Presidência da República, 2004a. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l10.925.htm. Acesso em: 25 out. 2026.
- BRASIL. Lei nº 12.865, de 9 de outubro de 2013. Brasília, DF: Presidência da República, 2013a. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2011-2014/2013/lei/l12865.htm. Acesso em: 25 out. 2026.
- BRASIL. Decreto nº 9.580, de 22 de novembro de 2018. Regulamenta a tributação, a fiscalização, a arrecadação e a administração do Imposto sobre a Renda e Proventos de Qualquer Natureza. Brasília, DF: Presidência da República, 2018a. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/decreto/d9580.htm. Acesso em: 25 out. 2026.
- BRASIL. Ministério da Economia. Receita Federal. Instrução Normativa RFB nº 2.110, de 17 de outubro de 2022. Brasília, DF: RFB, 2022b. Disponível em: https://normasinternet2.receita.fazenda.gov.br/#/consulta/externa/126687. Acesso em: 25 out. 2026.
- BRASIL. Lei Complementar nº 224, de 26 de dezembro de 2025. Brasília, DF: Presidência da República, 2025b. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp224.htm. Acesso em: 25 out. 2026.
- BRASIL. eSocial. eSocial atualiza cálculo de contribuições previdenciárias conforme Lei Complementar nº 224/2025. Brasília, DF, 1 abr. 2026f, atualizado em 13 maio 2026. Disponível em: https://www.gov.br/esocial/pt-br/noticias/esocial-atualiza-calculo-de-contribuicoes-previdenciarias-conforme-lei-complementar-no-224-2025. Acesso em: 25 out. 2026.
- BRASIL. Ministério da Fazenda. Receita Federal. Instrução Normativa RFB nº 2.321, de 6 de abril de 2026. Brasília, DF: RFB, 2026j. Disponível em: https://normasinternet2.receita.fazenda.gov.br/#/consulta/externa/150565. Acesso em: 25 out. 2026.
- BRASIL. Ministério da Fazenda. Receita Federal. Perguntas e respostas: redução dos incentivos e benefícios tributários. Versão 5, atualizada em 30 de julho de 2026. Brasília, DF: RFB, 2026k. Disponível em: https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/perguntas-e-respostas/beneficios-fiscais/perguntas-e-respostas-reducao-dos-incentivos-e-beneficios-tributarios-v5-final.pdf. Acesso em: 25 out. 2026.
- CONFEDERAÇÃO DA AGRICULTURA E PECUÁRIA DO BRASIL (CNA). Nova lei prorroga regra do Fethab mantendo UPF de janeiro de 2025 em todo o ano de 2026. Brasília, DF, 1 jul. 2026b. Disponível em: https://cnabrasil.org.br/noticias/nova-lei-prorroga-regra-do-fethab-mantendo-upf-de-janeiro-de-2025-em-todo-o-ano-de-2026. Acesso em: 25 out. 2026.
- CONSELHO NACIONAL DE POLÍTICA FAZENDÁRIA (CONFAZ). Convênio ICMS nº 100, de 4 de novembro de 1997. Brasília, DF: Confaz, 1997. Disponível em: https://www.confaz.fazenda.gov.br/legislacao/convenios/1997/CV100_97. Acesso em: 25 out. 2026.
- CONSELHO NACIONAL DE POLÍTICA FAZENDÁRIA (CONFAZ). Ajuste SINIEF nº 10, de 7 de abril de 2022. Estabelece a obrigatoriedade da utilização da Nota Fiscal Eletrônica em substituição à Nota Fiscal, modelo 4. Texto com a redação do Ajuste SINIEF nº 27/2024. Brasília, DF: Confaz, 2022. Disponível em: https://www.confaz.fazenda.gov.br/legislacao/ajustes/2022/AJ010_22. Acesso em: 25 out. 2026.
- CONSELHO NACIONAL DE POLÍTICA FAZENDÁRIA (CONFAZ). Código Fiscal de Operações e Prestações (CFOP): Anexo II do Convênio s/nº, de 15 de dezembro de 1970, na redação do Ajuste SINIEF nº 3/2024. Brasília, DF: Confaz, 2024. Disponível em: https://www.confaz.fazenda.gov.br/legislacao/ajustes/sinief/cfop_cvsn_1-6.24. Acesso em: 25 out. 2026.
- CONSELHO NACIONAL DE POLÍTICA FAZENDÁRIA (CONFAZ). Convênio ICMS nº 79, de 4 de julho de 2025. Brasília, DF: Confaz, 2025. Disponível em: https://www.confaz.fazenda.gov.br/legislacao/convenios/2025/CV079_25. Acesso em: 25 out. 2026.
- GOIÁS. Lei nº 24.133, de 13 de março de 2026. Goiânia: Casa Civil, 2026. Disponível em: https://legisla.casacivil.go.gov.br/api/v2/pesquisa/legislacoes/113561/pdf. Acesso em: 25 out. 2026.
- MATO GROSSO. Lei nº 7.263, de 27 de março de 2000. Texto consolidado. Cuiabá: SEFAZ-MT, 2000. Disponível em: http://app1.sefaz.mt.gov.br/Sistema/legislacao/legislacaotribut.nsf/5edf9c5193c58088032567580038916b/3866792553b6de7b032568b30044c0d4?OpenDocument. Acesso em: 25 out. 2026.
- MATO GROSSO. Secretaria de Estado de Fazenda. Portaria nº 229/2024-SEFAZ, de 10 de dezembro de 2024. Cuiabá: SEFAZ-MT, 2024. Disponível em: http://app1.sefaz.mt.gov.br/Sistema/legislacao/legislacaotribut.nsf/5edf9c5193c58088032567580038916b/cc36c8005fcffe6103258bf80058f965?OpenDocument. Acesso em: 25 out. 2026.
- MATO GROSSO. Lei nº 13.357, de 13 de maio de 2026. Cuiabá: SEFAZ-MT, 2026. Disponível em: http://app1.sefaz.mt.gov.br/Sistema/legislacao/legislacaotribut.nsf/5edf9c5193c58088032567580038916b/eedfe64cf11fed6003258df70067f60d?OpenDocument. Acesso em: 25 out. 2026.
- MATO GROSSO DO SUL. Lei nº 1.810, de 22 de dezembro de 1997. Campo Grande: Governo do Estado, 1997. Disponível em: https://aacpdappls.net.ms.gov.br/appls/legislacao/secoge/govato.nsf/448b683bce4ca84704256c0b00651e9d/037448c46af3acaf04256d410048094b?OpenDocument. Acesso em: 25 out. 2026.
- MATO GROSSO DO SUL. Decreto nº 9.542, de 8 de julho de 1999. Campo Grande: Governo do Estado, 1999a. Disponível em: https://aacpdappls.net.ms.gov.br/appls/legislacao/secoge/govato.nsf/fd8600de8a55c7fc04256b210079ce25/dc35573a274ede6804257416006550c1?OpenDocument. Acesso em: 25 out. 2026.
- MATO GROSSO DO SUL. Lei nº 1.963, de 11 de junho de 1999. Campo Grande: Governo do Estado, 1999b. Disponível em: https://aacpdappls.net.ms.gov.br/appls/legislacao/secoge/govato.nsf/448b683bce4ca84704256c0b00651e9d/6958a5c3f16ec99704256c000056a3b7?OpenDocument. Acesso em: 25 out. 2026.
- MATO GROSSO DO SUL. Decreto nº 13.114, de 27 de janeiro de 2011. Campo Grande: Governo do Estado, 2011. Disponível em: https://aacpdappls.net.ms.gov.br/appls/legislacao/secoge/govato.nsf/fd8600de8a55c7fc04256b210079ce25/6b98929d52f3c88604257826004506e0?OpenDocument. Acesso em: 25 out. 2026.
- MATO GROSSO DO SUL. Lei nº 5.434, de 13 de novembro de 2019. Campo Grande: Governo do Estado, 2019. Disponível em: https://aacpdappls.net.ms.gov.br/appls/legislacao/secoge/govato.nsf/448b683bce4ca84704256c0b00651e9d/731477e321fe9630042584b200425b04?OpenDocument. Acesso em: 25 out. 2026.
- MATO GROSSO DO SUL. Secretaria de Estado de Fazenda. UFERMS: valores mensais de 2026, com a Resolução/SEFAZ nº 3.521, de 15 de setembro de 2026. Campo Grande: SEFAZ-MS, 2026. Disponível em: https://servicos.efazenda.ms.gov.br/crd/CreditoTributario/IndicadoresSefaz/UFERMS. Acesso em: 25 out. 2026.
- PARANÁ. Decreto nº 7.871, de 29 de setembro de 2017. Regulamento do ICMS (RICMS/PR). Curitiba: SEFA, 2017. Disponível em: https://www.sefanet.pr.gov.br/dados/SEFADOCUMENTOS/106201707871.pdf. Acesso em: 25 out. 2026.
- PARANÁ. Secretaria de Estado da Fazenda. Setor Consultivo. Consulta nº 005, de 29 de fevereiro de 2024: ICMS, Nota Fiscal de Produtor Eletrônica (NFP-e). Curitiba: SEFA, 2024. Disponível em: https://www.sefanet.pr.gov.br/dados/SEFADOCUMENTOS/116202402024.pdf. Acesso em: 25 out. 2026.
- SUPREMO TRIBUNAL FEDERAL (STF). Tema 674: aplicabilidade da imunidade referente às contribuições sociais sobre as receitas decorrentes de exportação intermediada por empresas comerciais exportadoras (RE 759.244). Brasília, DF: STF, 2020. Disponível em: https://portal.stf.jus.br/jurisprudenciaRepercussao/verAndamentoProcesso.asp?incidente=4430322&numeroProcesso=759244&classeProcesso=RE&numeroTema=674. Acesso em: 25 out. 2026.
- SUPREMO TRIBUNAL FEDERAL (STF). STF considera inconstitucional cobrança de contribuição ao Funrural de produtores rurais antes de 2018. Brasília, DF, 15 out. 2026. Disponível em: https://noticias.stf.jus.br/postsnoticias/stf-considera-inconstitucional-cobranca-do-funrural-a-empresas-que-compram-producao-rural/. Acesso em: 25 out. 2026.